مالیات از پوز تا کارتبهکارت؛ کدام مشاغل از پرداخت مالیات معافاند؟
معاون مدیرکل و رئیس اداره امور مالیاتی لارستان گفت: سازمان امور مالیاتی بر اساس قوانین موجود، رسیدگی به تراکنشهای بانکی را اینگونه انجام میدهد که هر حساب بانکی که…
معاون مدیرکل و رئیس اداره امور مالیاتی لارستان گفت: سازمان امور مالیاتی بر اساس قوانین موجود، رسیدگی به تراکنشهای بانکی را اینگونه انجام میدهد که هر حساب بانکی که تجاری باشد، ورودی به آن حساب یا تراکنش بانکی آن مشمول مالیات است و باید در رسیدگی مالیاتی لحاظ شود.
به گزارش میلاد لارستان، مالیات، مهمترین منبع درآمد پایدار برای اداره کشور و ارائه خدمات عمومی است؛ اما برای بسیاری از فعالان اقتصادی و شهروندان، پرسشهایی درباره نحوه محاسبه، معافیتها، رسیدگی به تراکنشهای بانکی، مرور زمان مالیاتی و محل هزینهکرد مالیاتها وجود دارد.
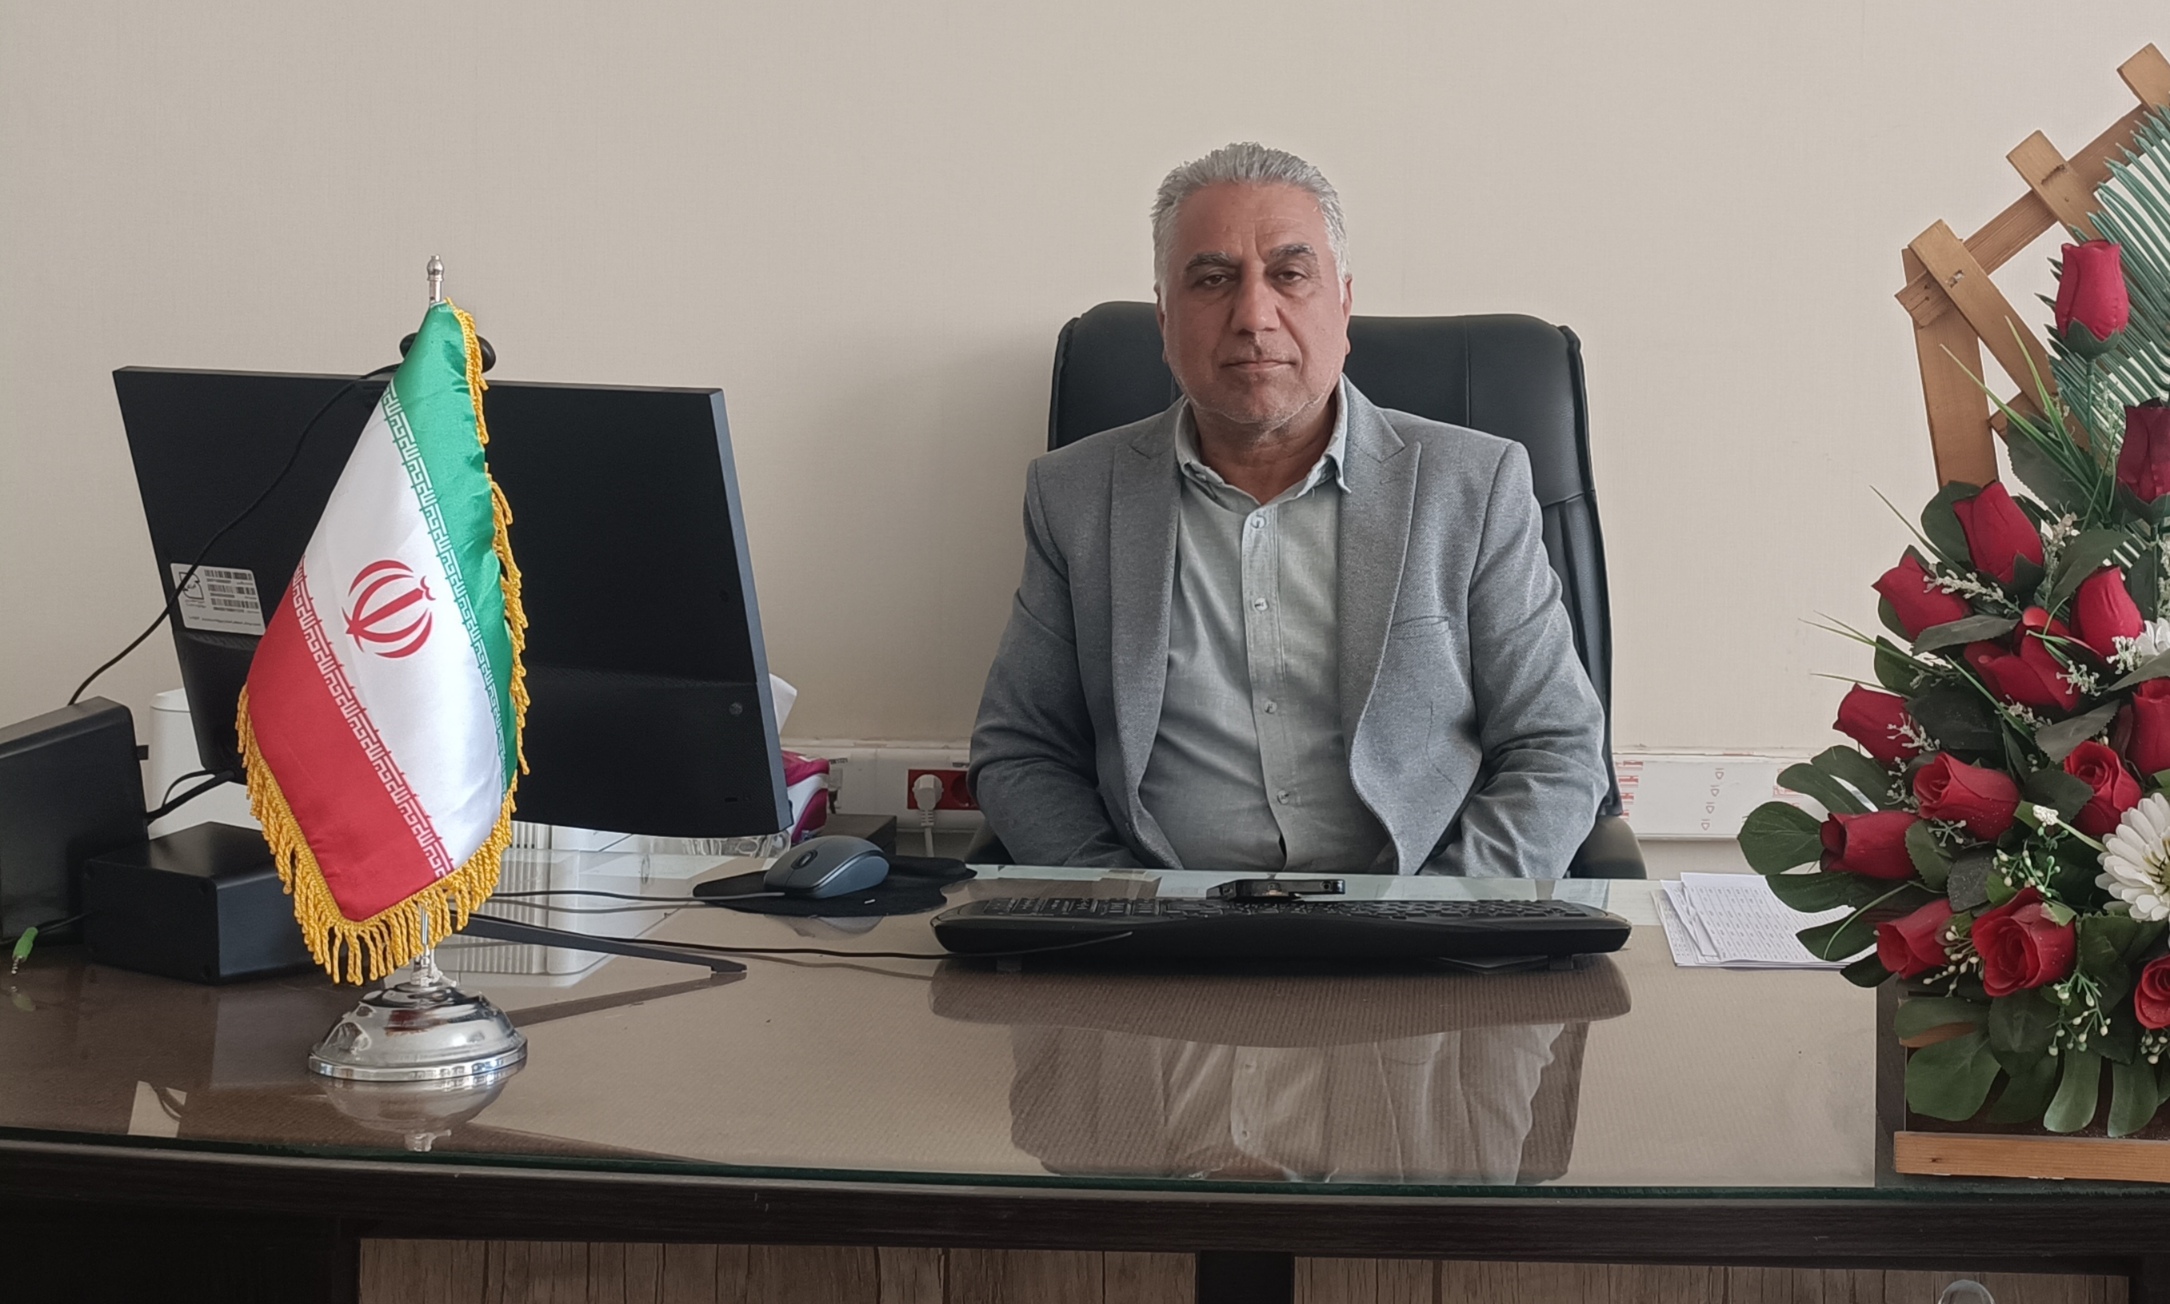
در همین راستا، خبرنگار «میلاد لارستان» گفتوگویی تفصیلی با عیسی عباسی، معاون مدیرکل و رئیس اداره امور مالیاتی لارستان انجام داده است.
در این مصاحبه، او به موضوعاتی مانند شهرستانهای زیرمجموعه اداره مالیاتی لارستان، منابع مشمول مالیات، حسابهای تجاری و پوز، مشاغل معاف از مالیات، علت مطالبه مالیات سال ۹۹، نحوه توزیع عوارض ارزش افزوده و عملکرد درآمد مالیاتی سال گذشته پاسخ گفته است.
بدلیل طولانی بودن گفتوگو، این مصاحبه، در چند بخش منتشر میشود که نخستین قسمت آن را در زیر میخوانید:
خبرنگار: بعنوان نخستین سوال، تعداد شهرستانهای زیرمجموعه اداره امور مالیاتی لارستان چه شهرستانهایی هستند؟
عیسی عباسی: تمام شهرستانهایی که زیرمجموعه معاونت امور مالیاتی لارستان هستند شامل؛ خود لار، گراش، اوز، خنج و جویم میشوند. از نظر فرایند اداری و سیستم اداری، این مجموعه، زیرمجموعه امور مالیاتی لارستان به حساب میآیند. البته ادارات گراش، اوز و خنج بهطور مجزا اداره امور مالیاتی دارند؛ یعنی ساختمان و تشکیلات اداری مستقل دارند، ولی زیرمجموعه لارستان هستند.
جویم هنوز تشکیلات اداری مستقل ندارد؛ یعنی پروندههای جویم در خود لار و در اداره امور مالیاتی لار رسیدگی میشود. ولی به طور کلی، همه این مجموعه پنج شهرستان به صورت متمرکز زیرمجموعه معاونت مالیاتی لارستان هستند.
خود لارستان هم در سال ۱۳۹۵ از سطح اداره به سطح معاونت ارتقا پیدا کرد و یکی از معاونتهای اداره کل استان فارس است و آن پنج شهرستان را زیرمجموعه دارد. از نظر تشکیلات سازمانی، تعداد نیرو و امکانات، شاید یکی از معاونتهای بزرگ استان به حساب بیاید.
خبرنگار: مالیات به چه چیزهایی تعلق میگیرد؟ به شکل کلی توضیح بفرمایید.
عیسی عباسی: به طور کلی ما در سازمان امور مالیاتی ذیل چند ماده قانونی وصول مالیات را انجام میدهیم. مهمترین و اصل اولیهاش قانون مالیاتهای مستقیم است.
در ماده یک این قانون آمده هر شخصی که در ایران، چه حقیقی و چه حقوقی، از راه کسب درآمد، درآمدی مشروع و قانونی به دست آورد، مشمول قانون مالیاتها میشود.
درآمدهای غیرمشروع و درآمدهایی که از طرق غیرقانونی کسب میشود، موضوع بحث ما نیست. درآمدهایی که قانونی باشد و در مجموعه درآمدهای تعریفشده در اقتصاد کشور کسب شود، مشمول مالیات است.
برای هر منبع درآمد، نحوه محاسبه خاصی وجود دارد. مثلاً درآمد مستغلات یا اجاره املاک یک نحوه محاسبه دارد، درآمد مشاغل اشخاص حقیقی یک نحوه محاسبه دارد، اشخاص حقوقی و شرکتها یک نحوه محاسبه دیگر. بطور کلی هر درآمدی که از یک کار اقتصادی به کسی برسد، مشمول مالیات است.
خبرنگار: آیا مالیات از درآمدی که از دستگاههای پوز به دست میآید اخذ میشود یا حسابهای بانکی هم مد نظر قرار میگیرد؟
عیسی عباسی: اگر ریز وارد این قضیه شویم، سازمان امور مالیاتی بر اساس قوانین موجود، رسیدگی به تراکنشهای بانکی را اینگونه انجام میدهد که هر حساب بانکی که تجاری باشد، ورودی به آن حساب یا تراکنش بانکی آن مشمول مالیات است و باید در رسیدگی مالیاتی لحاظ شود.
در زمان رسیدگی ممکن است مُؤدّی اسنادی بیاورد و ثابت کند حسابش تجاری نیست، ولی در نهایت قاعده این است که هر حساب تجاری، ورودیها و تراکنشهای آن مشمول رسیدگی است.
حسابهای تجاری چند دستهاند:
اول، هر حسابی که پوز به آن متصل است. یعنی وقتی یک حساب، پوز به آن متصل باشد، چه کارتی در آن کشیده شود، چه کارتبهکارت شود، چه از طریق شبا، ساتنا یا هر روش دیگری واریز شود، آن تراکنش به عنوان تراکنش تجاری شناسایی میشود و باید در رسیدگی مورد توجه قرار گیرد.
دوم، حسابهایی که خود فرد در زمان ثبتنام و دریافت کد اقتصادی معرفی میکند. زمانی که فرد در اداره ما ثبتنام میکند و کد اقتصادی میگیرد، باید حسابی را به عنوان حساب تجاری معرفی کند. بعضی مواقع این حساب همان حساب متصل به پوز است و بعضی مواقع حسابی است که پوز به آن متصل نیست، ولی مؤدی گفته از آن حساب در فعالیت اقتصادی استفاده میکند. آن حساب هم به عنوان حساب تجاری شناسایی میشود.
سوم، حسابهایی که بانک مرکزی بر اساس حجم تراکنش و تعداد تراکنش، آنها را مشکوک به تجاری شناسایی میکند. مثلاً یک شخص حسابی دارد که روزی بیست بار پولهای خرد به آن واریز میشود؛ معلوم است که دارد یک کار اقتصادی انجام میدهد. بانک مرکزی بر اساس یک سری آیتمها که دارد و به ما هم جزئیات آن را اعلام نمیکند—چون اگر مشخص شود، ممکن است بعداً فرار مالیاتی اتفاق بیفتد—این حسابها را به ما اعلام میکند و ما مکلف به رسیدگی هستیم. این حسابها وارد رسیدگی میشوند. ممکن است در نهایت بگوییم این حساب تجاری نیست، ولی چون مشکوک به تجاری است، بررسی میشود.
خبرنگار: اگر کسی کار تجاریاش را تعطیل یا ورشکست شود و دیگر نمیخواهد ادامه دهد، باید اعلام کند؟
عیسی عباسی: طبق قانون، هم در قانون مالیات بر ارزش افزوده و هم در قانون مالیات و سامانه مؤدیان آمده که وقتی یک فعالیت به هر دلیل تعطیل میشود، جابهجا میشود یا شخص شغل خود را عوض میکند، قانوناً ۱۰ روز فرصت دارد به امور مالیاتی اعلام کند. یعنی باید طی ده روز به اداره امور مالیاتی اعلام کند تا تبعات بعدی برایش ایجاد نشود.
یک نکته مهم جهت راهنمایی به شهروندان؛ اگر کسی این مسئله برایش پیش آمد و مغازهاش را تعطیل کرد، ترجیحاً از آن حساب یا حسابهایی که تجاری هستند و به آن پرونده متصلاند دیگر استفاده نکند تا بعداً بابت واریزیها با مشکل مواجه نشود.
خبرنگار: چه مشاغلی از پرداخت مالیات معاف میشوند یا معاف هستند؟
عیسی عباسی: سوال خوبی است و یکی از موضوعاتی است که خیلی از مردم دنبال آن هستند. قانونگذار در قانون، یک سری منابع مالیاتی را پیشبینی کرده و گفته از این منابع باید مالیات اخذ شود. قطعاً یک سری مشوقها و معافیتهای مالیاتی هم در قانون وجود دارد. در قانون مالیاتهای مستقیم، از ماده ۱۳۲ تا ماده ۱۴۶ بخش معافیتها را تشکیل میدهد. نمیتوانیم همه را ریز بگوییم، ولی مثال میزنم؛
ماده ۱۳۲ برای اشخاص حقوقی است که در زمینه تولید فعالیت دارند. اگر یک شخص حقوقی دارای پروانه بهرهبرداری باشد و در زمینه تولید کالا فعالیت کند—کاری ندارد کالا چیست—تا پنج سال از مالیات معاف است و یک ریال هم نیاز نیست مالیات بدهد، به شرطی که شروط را رعایت کند؛ مثلاً غیردولتی باشد و پروانه بهرهبرداری داشته باشد.
اگر همان واحد تولیدی در منطقهای باشد که وزارت کشور آن را جزو مناطق کمتر توسعهیافته اعلام کرده باشد، مثلاً در روستاها و مناطق محروم، تا ۱۰ سال این معافیت را خواهد داشت. این معافیت خیلی خوبی است و خیلیها از آن استفاده میکنند، ولی شاید خیلیها هم اطلاع نداشته باشند.
این برای اشخاص حقوقی بود. ماده ۱۳۳ و ۱۳۴ موارد دیگر را شامل میشود. مثلاً آموزشگاههایی که به طور غیرانتفاعی تأسیس میشوند، بر درآمدشان معاف هستند، به شرطی که تکالیف قانونی خود را رعایت کنند.
کارگاههای فرش دستباف هم معاف از مالیات هستند. این مواردی است که قانونگذار برای بحث معافیتها پیشبینی کرده است.
مثلاً ماده ۱۳۸ ماده قانون خیلی خوبی است. اگر کسی خودش نمیتواند کار کند، سرمایهای دارد و میخواهد کاری کند که مشمول مالیات نشود، میتواند سرمایه خود را به یک بنگاه تولیدی که نیاز به سرمایه دارد بدهد.
اگر آن بنگاه به تکالیف مالیاتی خود عمل کند و قوانین موضوعه را رعایت کند، سودی که آن شخص از آن بنگاه دریافت میکند، مشمول مالیات نیست.
خبرنگار: تعدادی از کسبه با وجود تسویه مالیاتی و حتی داشتن برگه تسویه، مراجعه کردهاند و به آنها اعلام شده مالیات سال ۹۹ تسویه کامل نشده و باید امسال تسویه کنند یا مالیات همان سال را بپردازند. مشکل از کجاست؟
عیسی عباسی: این موضوع را باید در قالب قانون مالیات و مواد ۱۵۶ و ۱۵۷ توضیح داد. ما موضوعی به نام «مرور زمان مالیاتی» داریم. مرور زمان مالیاتی ۵ سال است. یعنی اگر امسال شخصی مالیاتی را پرداخت کند و بگوید فروش من این مقدار و مالیاتم این مقدار است—یا با سازمان توافق کند—سازمان امور مالیاتی تا پنج سال بعد فرصت دارد اگر دلیلی بر کتمان درآمد پیدا کرد، یعنی مشخص شد درآمد واقعی شخص از آن مبلغی که ابراز کرده بیشتر بوده، بابت مابهالتفاوت، قانون اجازه داده تا پنج سال بعد مالیات مطالبه کند.
در هر یک از این پنج سال، چه سال دوم، چه سوم، چه چهارم و چه پنجم، اگر درآمدی پیدا شود که مشخص کند درآمد شخص از آنچه ابراز کرده بیشتر بوده، ما مکلف هستیم—نه اینکه بتوانیم—بابت مابهالتفاوت مالیات محاسبه و مطالبه کنیم، همراه با جریمه متعلق.
چرا امسال سال ۹۹ پررنگ شده؟ چون امسال مرور زمان سال ۹۹ است و پنج سالش گذشته است. اظهارنامه عملکرد ۹۹ در سال ۱۴۰۰ داده میشود؛ یعنی ما سال مالیاتیاش را یک سال عقبتر اظهارنامه میدهیم.
از تاریخ اظهارنامه پنج سال وقت داریم که میشود سال ۱۴۰۵. امسال آخرین فرصت قانونی برای بررسی پروندههای ۹۹ است.
ممکن است شخصی در سال ۱۴۰۰ برای عملکرد ۹۹ آمده و با ما توافق کرده و گفته درآمد من صد هزار تومان بوده و مالیات آن مثلاً بیست هزار تومان. ما هم گفتهایم قبول است، پرداخت کنید و پرونده را قطعی میکنیم. اما بعداً مشخص شده آن شخص درآمد بیشتری داشته است. اینجا بر اساس مستندات عمل میکنیم؛ یعنی مدارک مستند داریم که مثلاً گردش پوز بیشتر بوده یا اطلاعاتی به دست ما رسیده که خرید و فروش بیشتری داشته است. بر اساس تبصره ماده ۱۰۰ و دستورالعملهای مربوط، مکلفیم دوباره محاسبه مالیات انجام دهیم و مالیات متمم و جرایم آن را مطالبه کنیم.
این شامل همه نمیشود؛ شامل عده خاصی است، نه اکثریت. کسی که بر اساس مستندات امروز، فروش یا درآمد بهدستآمدهاش بیشتر از آن چیزی باشد که قبلاً اعلام کرده، عملاً کتمان درآمد یا کتمان فعالیت کرده و مشمول این رسیدگی میشود.
سال آینده هم برای عملکرد سال ۱۴۰۰ و به همین ترتیب تا چهار سال دیگر این اتفاق میتواند تکرار شود. پروندههایی را که مشمول مالیات متمم میشوند، اصطلاحاً مکلف به رسیدگی هستیم، مالیات متمم را محاسبه میکنیم و با جرائم آن مطالبه میشود.
ف ۱۱۰


 Loading ...


- مالیات از پوز تا کارتبهکارت؛ کدام مشاغل از پرداخت مالیات معافاند؟
- رنگ آمیزی کانون فرهنگی تربیتی شهیدان محمدی بنارویه آغاز شد
- «جشن خرما» در کانون پرورش فکری کودکان و نوجوانان لارستان
- شرکت شطرنجبازان لارستانی در جام بیشاپور؛ ۱۳ نماینده، ۳ افتخار!
- برگزاری کارگاه بازآموزی قوانین و مقررات والیبال و منشی الکترونیک در لار
- دانشگاه آزاد لارستان باید مورد توجه و حمایت وزارت علوم قرار گیرد
- معرفی «لار» با طعم کنجه، عطر حلوا مسقطی و روایت میراث کهن در یک جشنواره ملی
- افزایش پهنای باند اینترنت همراه اول در شهر بنارویه
- تصادف ساینا و پارس در جاده لار _ جهرم با یک فوتی و یک مصدوم
- رایزنیهای فشرده برای تقویت اورژانس لارستان؛ از تجهیزات و آمبولانس تا راهاندازی پایگاه صحرای باغ
- آموزشگاه رانندگی موتورسیکلت به زودی در بنارویه راه اندازی می شود
- نامه شوراهای شهرستانهای لارستان، خنج، گراش، اوز و جویم به وزیر امور خارجه
- سرپرست دفتر هماهنگی امور سرمایه گذاری و اشتغال استانداری منصوب شد
- دانشکدههای علوم پزشکی گراش و لارستان از ظرفیتهای مطلوبی در حوزههای تخصصی، آموزشی و درمانی برخوردارند
- اهدای خون در شهرستان اِوَز
- آقای رئیسجمهور! ایرانیان شاغل در امارات را فراموش نکنید!
- از لار تا ایران؛ یک میدان، هزار خاطره
- هوش مصنوعی؛ راوی تازهای که باید راستیآزمایی شود
- تعمیر و نصب مجدد الکتروپمپ ایستگاه پمپاژ روستای آبکنه بیرم
- جلسه برای کنترل هجوم پشه آئدس و خودمراقبتی محله محور در لارستان گرفته شد
- ارائه خدمات رایگان دندانپزشکی در روستای لباشکن گراش
- خدمت به مردم و رسیدگی به نیازمندان باید در متن فعالیت حوزههای علمیه باشد
- تسهیل دسترسی نخلداران و کشاورزان لارستان به نهادههای یارانهای
- انتخاب عضو هیأت علمی مجتمع آموزش عالی لارستان به عنوان سخنران کنفرانس بینالمللی
- برگزاری دوره پایه تخصصی اقدامات پیش بیمارستانی در لارستان
- تسریع اجرای «خانههای امید» در شهرستانهای جنوب فارس
- عروسک سنتی بیدو در کانون لارستان جان گرفت
- اهدای اعضای بدن نوجوان ۱۶ ساله بیرمی در شیراز
- تداوم درمانهای پیشرفته قلب در لارستان؛ ۷ بیمار آنژیو شدند
- نشست تخصصی کارگروه ساماندهی مشاغل فصلی و غیررسمی لارستان
 اخبار ویژه : فروش املاک و مستغلات بانک قرضالحسنه مهر ایران از طریق مزایده عمومی
 اخبار ویژه : پروژه های بزرگراهی جهرم ـ لار ـ بندرعباس به بهره برداری می رسند
 اخبار ویژه : موضع دانشگاه شیراز در خصوص الحاق مجتمع آموزش عالی لار، کازرون و اقلید
 اخبار ویژه : استاندار فارس: شهرهای شیراز، لارستان و لامرد برای منطقه آزاد پیشنهاد شده
 اخبار ویژه : صعود کوهنوردان سیمرغ لارستان به قله ۴۸۱۱ متری سبلان
 اخبار ویژه : قهرمانی مدرسه هندبال بابالحوائج در مسابقات هندبال خردسالان فارس
 اخبار ویژه : ماراتن نفسگیر تجربیها؛ رؤیاها پای کنکور ۱۴۰۵ /عکاس : علی یگانه لاری
 اخبار ویژه : کشف ۷.۵ تریلیونی گاز در جنوب فارس
 اجتماعی : روایت انیمیشن لگویی از حمله آمریکا به دادگستری لارستان
 اخبار ویژه : از پیگیری جدی خسارتهای ایرانیان مقیم خلیج فارس تا اولتیماتوم به شرکت عامل منطقه ویژه اقتصادی لار
 اخبار ویژه : آئین رونمایی از پلتفرم شطرنج در لار+تصاویر
 اجتماعی : یادداشت| وقتی هلالاحمر کشور برای میناب و لامرد کتاب مینویسد، اما آمبولانس خودش در لار فراموش میشود!
 اخبار ویژه : ۵۲ پروژه هفته دولت با اعتبار ۱۸۰ میلیارد تومان افتتاح شد
 اخبار ویژه : آنچه باید درباره کودکستانها در لارستان بدانید!
 اخبار ویژه : کمرونقی فرودگاه لارستان و گلایه مردم از عدم برقراری پروازهای خارجی
 اخبار ویژه : کمک ۵۰۰ میلیون تومانی کمیته امداد لارستان برای ساخت، خرید و مسکن ملی
 اجتماعی : روایت جانباز حادثه تروریستی دادگستری لارستان؛ از همکلامی با شهدا تا آسیبهای شنوایی و درخواست برای ثبت ملی جنایت
 اجتماعی : نقدی بر بازگشایی پارک جنگلی لار
 اخبار ویژه : مخالفت شدید بروجردی با ادغام مجتمع آموزش عالی لارستان در دانشگاه شیراز
 اجتماعی : توقف مداخلات در آب انبارها و برکه های تاریخی لار تا تعیین ضوابط
 اخبار ویژه : تصادف پراید و پاترول در محور لار–درز و سایبان؛ ۲ فوتی و ۸ مصدوم
 اخبار ویژه : تونل وحدت در آستانه بهرهبرداری و ۳۵ کیلومتر از باند دوم محور جهرم – لار – بندرعباس در مراحل پایانی*
 اخبار ویژه : دانش آموز لارستانی به تیم ملی رسید
 اخبار ویژه : چرایی گرانی بلیت مسیرهای پروازی فرودگاه لارستان در مقایسه با شیراز، بندرعباس و تهران
 اخبار ویژه : در هفته دولت امسال ۹۵ پروژه در لارستان اجرا میشود
 اخبار ویژه : پرواز هفتگی دبی–لار _ دبی کلید خورد
 اجتماعی : تصاویر| گردهمایی اهالی تسنن و تشیع در لارستان
 اخبار ویژه : از داوری تا قهرمانی؛ درخشش کاراتهکاهای لارستان در رقابتهای کشوری
 اخبار ویژه : درخشش شناگران سویماستار لار در جشنواره شنای فارس؛ ۱۷ سکوی افتخار برای لارستان
 اخبار ویژه : سد معبر خط قرمز شهرداری لار؛ وسایل خارج از مغازه جمعآوری میشود
